역전하는 법
11월 9, 2026
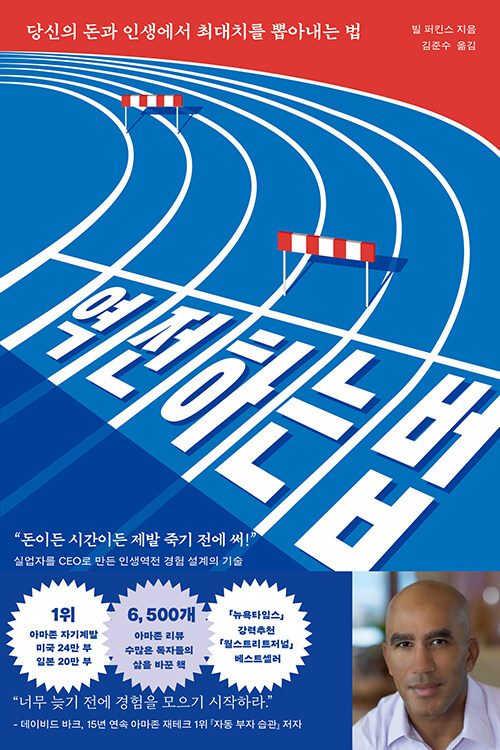
저자(Author) : 빌 퍼킨스(Bill Perkins)
▩ 개 요
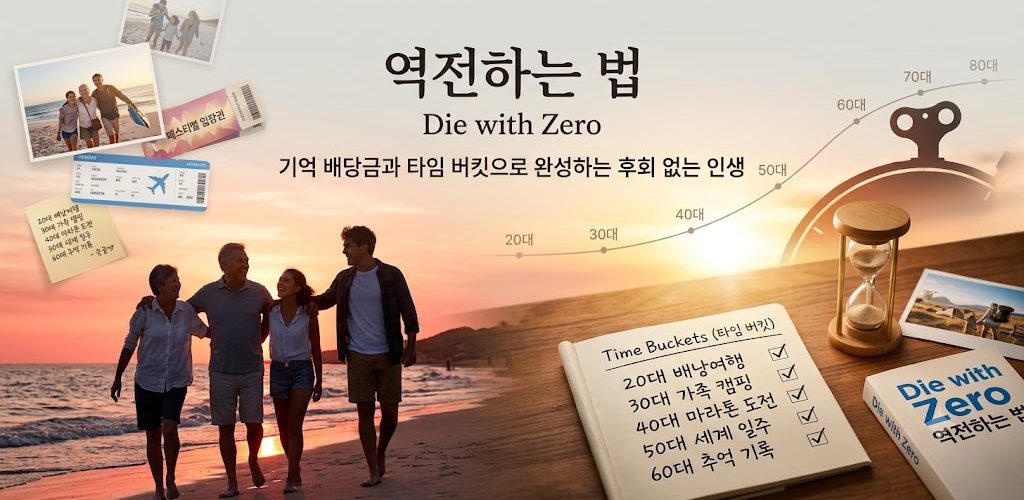
‘빌 퍼킨스(Bill Perkins)’의 저서 ‘역전하는 법(Die with Zero)’은 기존 재테크 서적들의 상식인 “최대한 아끼고 모아서 부자로 은퇴하라”는 통념을 정면으로 반박하며, 인생의 진정한 가치를 극대화하기 위해 자산을 어떻게 최적화해 사용해야 하는지를 다룬 책입니다.

▩ 주 제
1. 인생은 ‘경험의 총합’이다
저자는 인생의 궁극적인 목적이 계좌 잔고를 불리는 것이 아니라, 삶을 살아가며 쌓는 ‘긍정적인 경험’에 있다고 강조합니다. 돈은 경험을 얻기 위한 수단에 불과하며, 젊을 때 한 경험은 평생에 걸쳐 기억이라는 ‘기억 배당금(Memory Dividend)’을 지속적으로 지급합니다. 따라서 최대한 이른 시기부터 가치 있는 경험에 적극적으로 투자해야 합니다.
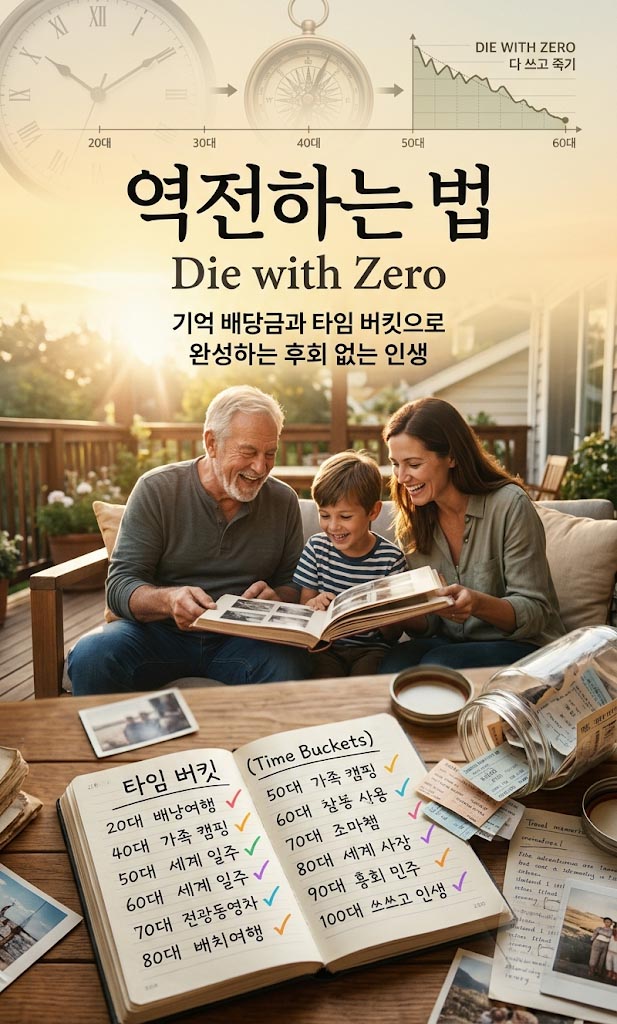
2. 돈·시간·건강의 3요소 균형과 ‘타임 버킷(Time Buckets)’
인생을 풍요롭게 즐기기 위해서는 돈, 시간, 건강이라는 3가지 조건이 맞아떨어져야 합니다. 그러나 20~30대에는 시간과 건강이 있지만 돈이 부족하고, 중년에는 돈은 생기지만 시간이 없으며, 은퇴 후에는 돈과 시간은 있어도 건강이 급격히 저하됩니다. 저자는 인생을 5~10년 단위의 ‘타임 버킷’으로 나누어, 신체적·상황적으로 지금 나이대에만 누릴 수 있는 경험(배낭여행, 격렬한 스포츠, 어린 자녀와의 놀이 등)을 더 늦기 전에 우선 실행하라고 조언합니다.
3. ‘다 쓰고 죽기(Die with Zero)’의 의미
사망할 때 수억 원의 통장 잔고를 남긴다면, 그 금액만큼의 시간과 생명력을 불필요한 노동에 낭비한 셈이 됩니다. 은퇴 후 돈을 다 쓰지 못하고 세상을 떠나는 묘지의 최고 부자가 되는 것은 비효율의 극치라는 지적입니다. 따라서 40~50대 무렵 자산 축적의 정점을 설정하고, 이후에는 건강과 활력이 남아있을 때 자산을 충실히 삶의 만족도로 환원해야 합니다.
4. 유산은 죽기 전에, 가장 필요할 때 줘라
자녀에게 남겨줄 상속금 역시 부모 사망 후(대개 자녀 나이 60세 전후)에 물려주는 것은 효용이 크게 떨어집니다. 자녀가 자립하고 삶의 기반을 다지는 가장 중요한 시기인 20~30대에 실질적인 도움을 주는 것이 돈의 가치를 극대화하는 길입니다.

▩ 결 론
이 책 ‘역전하는 법’은 맹목적으로 미래의 불확실성에 짓눌려 현재를 희생하는 ‘자동 조종 모드’에서 벗어나, 유한한 시간 속에서 나만의 최적화된 행복 곡선을 그리도록 일깨워 줍니다.
▩ Contents <<< [역전하는 법]
1장 : 삶을 최적화하는 기술에 관하여
RULE 1 : 인생에서 긍정적인 경험을 최대한 늘려라
2장 : 무엇보다 경험에 투자해야 하는 이유
RULE 2 : 최대한 일찍부터 경험에 투자하기 시작하라
3장 : 왜 다 쓰고 죽어야 하는가?
RULE 3 : ‘다 쓰고 죽기’를 목표로 삼아라
4장 : (죽기 전에 거지가 되지 않고) 돈을 쓰는 법
RULE 4 : ‘다 쓰고 죽기’를 도울 가용 수단을 총동원하라
5장 : 아니 그럼 내 자식들은 어쩌라고?
RULE 5 : 가장 효과가 좋을 때 증여하고 기부하라
6장 : 산다는 건 결국 균형을 맞추는 일이다
RULE 6 : 자동 조종 모드에 인생을 맡기지 마라
7장 : 시기를 놓치면 인생이 헐값 된다
RULE 7 : 경험마다 적절한 때가 있음을 유의하라
8장 : 언제가 내 인생의 정점일까
RULE 8 : 재산 증식을 멈출 때를 파악하라
9장 : 과감하되 바보짓은 하지 마라
RULE 9 : 잃을 것이 적을 때 가장 크게 베팅하라
▩ 인용글(Quoted Passage) <<< [역전하는 법]
▶ 기억 배당금(Memory Dividend), 타임 버킷(Time Buckets)
빌 퍼킨스가 제시하는 기억 배당금(Memory Dividend)과 타임 버킷(Time Buckets)은 자산 중심의 사고를 ‘시간과 건강 중심의 경험 자산’으로 전환하는 실천 도구입니다.
1. ‘타임 버킷’ 작성 및 주기적 재배치
버킷리스트는 마감 기한이 없어 “언젠가 하겠다”며 미루다 건강을 잃고 실행하지 못하는 함정에 빠지기 쉽습니다. 타임 버킷은 이를 연령대별 시간 상자에 나누어 담아 실행 가능성을 극대화합니다.
- 5년~10년 단위 구간 설정: 현재 나이부터 시작해 5년(또는 10년) 단위로 구간을 나눕니다.
- 신체적 한계치와 동기 매핑: 각 활동에 필요한 신체 능력과 에너지를 고려해 알맞은 구간에 배치합니다.
- 고강도 활동 구간: 무릎 관절과 체력이 뒷받침되어야 가능한 장거리 트레킹, 격렬한 운동, 험지 배낭여행 등은 가장 이른 구간에 배치합니다.
- 중강도 활동 구간: 여유로운 자연 탐방, 가족과 함께하는 정기 모임, 지역 커뮤니티 활동 등.
- 저강도·정적 활동 구간: 서재 정리, 회고록 및 자서전 집필, 클래식 음악 감상, 미술 관람 등 나이가 들어서도 충분히 몰입할 수 있는 활동.
- 매년 점검 및 재배치: 생일이나 연초에 타임 버킷을 열어보고, 지금 구간에 있는 활동 중 최소 1~2개는 구체적인 달력 일정으로 확정합니다.
2. ‘기억 배당금’ 극대화 4단계 루틴
경험에 지출한 비용은 단순한 소비가 아니라, 평생에 걸쳐 정신적 만족감이라는 배당을 지급하는 ‘영구 자산’입니다. 배당 수익률을 높이기 위한 일상 실천법입니다.
- 경험 전 ‘기대감’ 키우기 (선제 배당): 활동 1~2달 전부터 일정 계획, 관련 도서 읽기, 이동 경로 조사 등을 통해 준비 과정 자체를 즐기며 기억의 길이를 늘립니다.
- 경험 중 ‘완전한 몰입’: 사진을 형식적으로 남기기보다 오감(시각, 청각, 미각 등)으로 그 순간의 감각과 감정을 온전히 느낍니다.
- 경험 직후 ‘기록 자산화’: 기억은 시간이 지나면 희미해지므로, 1주일 이내에 짧은 감상 메모, 영상 편집, 사진 인화나 앨범 제작으로 손에 잡히는 기록을 만듭니다.
- 일상적 ‘기억 배당 인출’: 과거의 경험을 주기적으로 꺼내어 회상합니다.
- 가족이나 친구와 대화할 때 “그때 참 좋았지” 하며 추억을 공유하기
- 스마트폰 배경화면이나 책상 옆에 특별했던 순간의 사진을 두고 매일 눈으로 마주하기
3. 일상 소비의 ‘경험 전환’ 체크리스트
매몰 비용이 되기 쉬운 단순 물건 소비를 줄이고, 기억 배당금을 낳는 소비로 전환하기 위한 자가 점검 기준입니다.
- 시간 절약 구매: 청소, 이동, 번거로운 잡무를 줄여주는 도구나 서비스에 비용을 지불하여 가족과의 시간이나 운동, 취미에 쓸 시간을 확보하는가?
- 관계 강화 지출: 소중한 사람들과 함께 맛있는 음식을 나누거나 대화를 나눌 수 있는 자리를 만드는 지출인가?
- 10년 후 가치 질문: “10년 뒤에 오늘 산 물건이 기억에 남을까, 아니면 오늘 나눈 경험과 대화가 기억에 남을까?”를 소비 직전 스스로에게 묻습니다.
<< 같은 부류 Post(‘왓츠 유어 드림’) 바로가기 >>
베스트셀러 [‘역전하는 법‘] ✈ 책으로 읽기를 권장합니다.