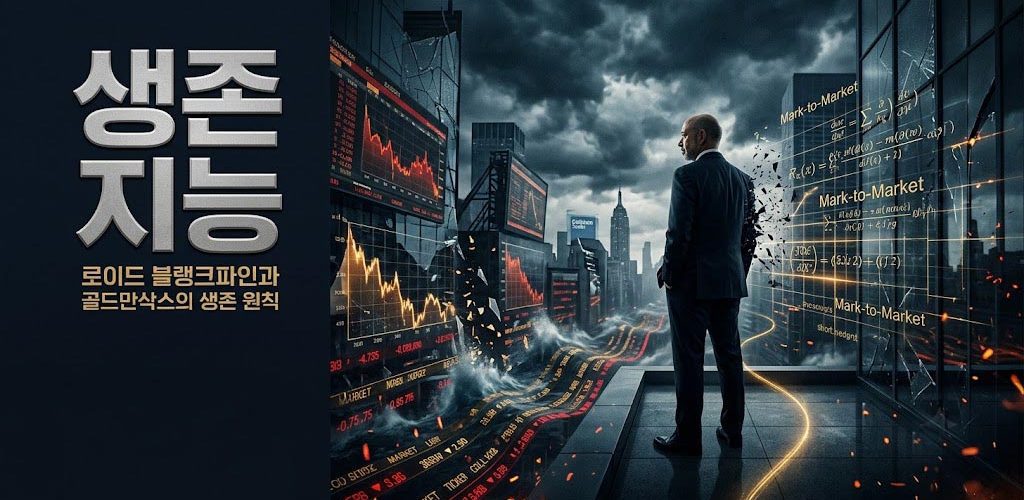
생존 지능
10월 26, 2026
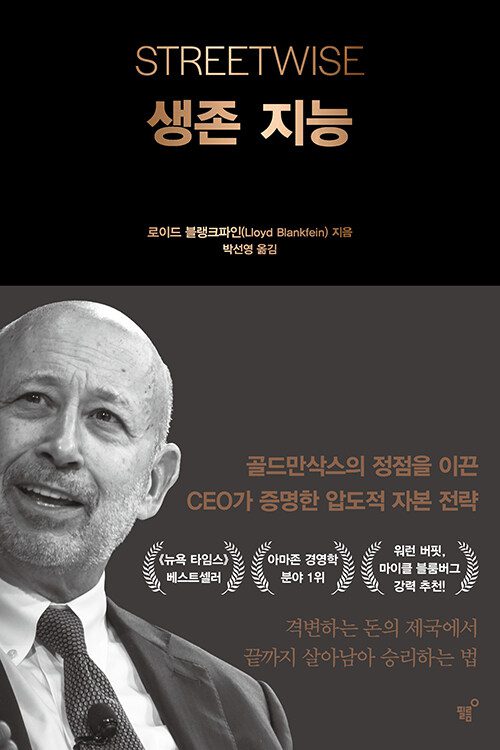
저자(Author) : 로이드 블랭크파인(Lloyd Blankfein)
▩ 개 요
전 골드만삭스 최고경영자(CEO) ‘로이드 블랭크파인(Lloyd Blankfein)’의 회고록이자 경영 전략서인 ‘생존 지능(Streetwise: Getting to and Through Goldman Sachs)’은 빈민가 출신 이방인이 세계 자본주의의 심장부에서 2008년 글로벌 금융 위기를 돌파해 낸 궤적과 냉혹한 시장에서 살아남는 원칙을 담고 있습니다.

▩ 주 제
1. 밑바닥에서 월스트리트로: ‘아웃사이더’의 관점
블랭크파인은 뉴욕 브롱크스의 공공임대주택에서 우편 분류 노동자의 아들로 자랐습니다. 장학금과 식당 아르바이트로 하버드 학부와 로스쿨을 졸업한 후 기업 변호사로 사회생활을 시작했으나, 곧 적성에 맞지 않음을 깨닫고 금융계 문을 두드렸습니다. 거대 투자은행들로부터 번번이 거절당한 끝에 중소 상품거래 선물회사인 J. 아론(J. Aron)에 입사했고, 이후 이 회사가 골드만삭스에 인수되면서 뜻밖의 기회를 맞이합니다.
엘리트 가문 출신이 주류를 이루던 월스트리트에서 그는 철저한 아웃사이더였습니다. 하지만 법률 지식과 거친 현장 감각을 결합해 파생상품과 원자재 시장에서 성과를 냈고, 1987년 블랙 먼데이, 1994년 채권 폭락, 1998년 LTCM 파산 등 잇단 위기를 거치며 트레이딩 부문 수장을 거쳐 2006년 CEO 자리에 오릅니다.
2. 거대한 폭풍: 2008년 글로벌 금융 위기
책의 클라이맥스는 2008년 서브프라임 모기지 사태와 글로벌 금융 위기의 한복판입니다. 베어스턴스와 리먼 브라더스가 차례로 침몰하던 당시, 블랭크파인이 이끈 골드만삭스가 생존할 수 있었던 비결로 다음 세 가지를 꼽습니다.
- 철저한 시가평가(Mark-to-Market): 손실을 장부상에 숨기지 않고 매일 시장 가격 기준으로 손익을 정산하여 위험의 실체를 직시했습니다.
- 선제적 헤지(Hedge): 이상 징후를 감지하자마자 모기지 노출 위험을 조기에 털어내고 반대 포지션을 취해 피해를 최소화했습니다.
- 독립적인 리스크 관리 조직: 영업 부서의 반발을 무릅쓰고 위험 관리 책임자에게 독립적인 결정권을 부여했습니다.
워런 버핏의 긴급 투자 유치와 은행 지주회사 전환 등 숨 가쁜 생존 분투기와 함께, 청문회에 불려 나가 대중적 비난을 받던 시기의 고뇌도 가감 없이 털어놓습니다.
3. ‘생존 지능’이 말하는 핵심 원칙
블랭크파인이 강조하는 생존의 본질은 다음과 같은 실전적 태도로 요약됩니다.
- “편집증은 직업적 필수 요건이다”: 시장이 가장 호황일 때 이미 위기의 징후가 자라고 있습니다. 자만심을 버리고 ‘무엇이 잘못될 수 있는가’를 끊임없이 의심해야 합니다.
- 회복탄력성(Resilience): 성공은 실패를 전혀 겪지 않는 데서 오는 것이 아니라, 실패했을 때 얼마나 빠르게 튕겨 올라오는가에서 갈립니다. 문제와 비난에 직면했을 때는 자신의 인품과 회복력을 증명할 기회로 삼아야 합니다.
- 파트너십과 신뢰의 계약: 리더십은 공을 부하에게 돌리고 책임은 상사가 짊어지는 암묵적 계약에서 출발합니다.

▩ 결 론
‘생존 지능’은 단순한 성공 영웅담이 아니라, 예측 불가능한 격변기 속에서 개인과 조직이 어떻게 중심을 잡고 끝까지 살아남을 것인가를 보여주는 실전적 지침서입니다.
▩ Contetns <<< [생존 지능]
- 1장 이점들 13
- 2장 벗어나다 37
- 3장 더 넓은 세계를 엿보다 63
- 4장 짧은 변호사 생활 77
- 5장 금빛 기개 93
- 6장 골드맨에서 골드만으로 119
- 7장 돌파구 135
- 8장 평가절하와 평가절상 151
- 9장 혁신 165
- 10장 파트너가 되다 187
- 11장 편집증은 직업적 필수 요건 201
- 12장 첫 번째 ‘세기의 위기’ 217
- 13장 ‘까다로운 사람’이라는 평판 233
- 14장 로이드 오브 런던 249
- 15장 상장할 것인가, 말 것인가 263
- 16장 예기치 못한 일들 303
- 17장 승계 구도 325
- 18장 그는 과연 완전히 길들었는가? 345
- 19장 현대의 머천트 뱅크 367
- 20장 파트너십 문화 387
- 21장 폭풍 전야 417
- 22장 어떻게든 살아남아라 449
- 23장 위기에서 살아남는 법 479
- 24장 어떻게 해낸 것인가? 499
- 25장 또 다른 몇 번의 고난 537
- 26장 어느 질병에 관한 기록 557
- 27장 그 모든 것과의 작별 573
- 28장 리스크는 위험한 법이다 585
▩인용글(Quoted Passage) <<< [생존 지능]
▶ 2008년 글로벌 금융 위기 당시 골드만삭스
2008년 글로벌 금융 위기 당시 골드만삭스가 베어스턴스나 리먼 브라더스와 달리 파산을 피하고 생존할 수 있었던 핵심 요인은 선제적 위험 감지, 엄격한 시가평가(Mark-to-Market), 그리고 과감한 포지션 역전(Short 헤지)이었습니다.
로이드 블랭크파인과 당시 경영진(CFO 데이비드 비니어, 사장 게리 콘 등)이 실행한 리스크 관리 원칙과 주요 대응 과정을 단계별로 정리하면 다음과 같습니다.
1. 핵심 리스크 관리 4대 원칙
- 엄격한 일일 시가평가(Daily Mark-to-Market):골드만삭스는 유동성이 떨어지는 비상장 자산이나 복잡한 파생상품(CDO 등)이라도 매일 시장 실거래가를 기준으로 장부가격을 재산정했습니다. 많은 경쟁사가 “시장이 왜곡되었으니 만기까지 들고 가면 회복된다”며 장부상 손실 인식을 미루는 동안, 골드만삭스는 현실의 가격 하락을 즉시 장부에 반영해 손실의 실체를 조기에 파악했습니다.
- 담보 콜(Collateral Call)의 무자비한 집행:시가평가를 바탕으로 자산 가치가 떨어지면, 거래 상대방(AIG 등 보험사 및 타 투자은행)에게 즉시 추가 담보를 요구했습니다. 이는 상대방과의 마찰을 유발했지만, 향후 상대방이 부실화되었을 때 골드만삭스가 입을 손실을 사전에 틀어막는 방패가 되었습니다.
- 리스크 관리 조직의 독립성과 거부권:트레이더나 영업 부서가 거대한 이익을 내고 있더라도, 리스크 관리 부서가 위험 한도(VaR 등)를 초과했다고 판단하면 포지션을 강제로 청산할 수 있는 권한을 보장했습니다.
- ‘편집증적 회의주의’ 문화:블랭크파인은 “최악의 시나리오가 현실이 될 수 있다”는 전제하에 조직을 운영했습니다. 수학적 모델(VaR)의 한계를 인정하고, 모델이 예측하지 못하는 극단적 꼬리 위험(Tail Risk)에 대비해 현금 유동성을 비축했습니다.
2. 위기 국면별 구체적 대응 과정
2006년 12월: ‘위기의 냄새’를 맡고 포지션을 뒤집다
- 이상 징후 포착: 2006년 말, 서브프라임 모기지 연체율이 상승하자 골드만삭스의 주택저당증권(MBS) 포지션에서 열흘 연속 작은 손실이 발생했습니다.
- 12월 14일 비상 회의: 당시 CFO 데이비드 비니어는 모기지 트레이딩 팀을 소집해 회의를 열었습니다. 이 자리에서 경영진은 “시장이 이상하다면 일단 털고 나와야 한다”는 결론을 내렸습니다.
- ‘빅 숏’ 전략 실행: 모기지 자산 보유량을 대폭 줄이는 동시에, 서브프라임 모기지 가격 하락에 베팅하는 신용부도스와프(CDS)와 ABX 인덱스 숏 포지션을 대규모로 매수했습니다. 이 헤지 전략 덕분에 이후 주택 시장 붕괴 시 발생한 막대한 롱 포지션 손실을 숏 포지션 이익으로 상쇄할 수 있었습니다.
2007년 여름 ~ 2008년 초: 유동성 비축과 AIG 압박
- 현금성 자산 비축: 자금 조달 시장이 경색될 것에 대비해 단기 차입금(레포) 의존도를 낮추고 장기 자금 조달 비중을 늘려 유동성 풀(Liquidity Pool)을 대폭 확충했습니다.
- AIG 담보 요구: 골드만삭스는 모기지 파생상품에 대한 지급 보증(CDS)을 제공했던 세계 최대 보험사 AIG에 수십억 달러 규모의 담보 제공을 집요하게 요구했습니다. AIG는 자체 모델을 내세우며 반발했으나, 골드만삭스는 시장 거래가를 들이밀며 끝까지 담보를 받아내 파산 충격을 최소화했습니다.
2008년 9월: 리먼 파산과 생존을 위한 최종 결단
- 은행 지주회사(BHC) 전환: 리먼 브라더스가 쓰러지자 독립계 투자은행 모델 전체가 신뢰의 위기에 빠졌습니다. 블랭크파인은 연방준비제도(Fed)의 규제를 받는 대가로 중앙은행의 긴급 대출 창구(재할인창구)를 이용할 수 있는 상업은행 지주회사로 신속히 전환했습니다.
- 워런 버핏의 50억 달러 투자 유치: 시장의 불신을 잠재우기 위해 세계에서 가장 신뢰받는 투자자인 워런 버핏(버크셔 해서웨이)으로부터 50억 달러 규모의 우선주 투자를 유치했습니다. 이는 골드만삭스의 지급 여력에 대한 시장의 의구심을 단번에 불식시키는 ‘신뢰의 보증수표’가 되었습니다.
3. 사후 평가와 논란
골드만삭스의 이러한 철저한 리스크 관리는 회사 자체를 파멸에서 구했지만, 대외적으로는 극심한 윤리적 논란을 불러일으켰습니다.
- 고객에게는 서브프라임 모기지 관련 상품(CDO)을 판매하면서, 회사 자체 포지션은 정반대로 하락에 베팅(헤지)했다는 이유로 “자기 이익을 위해 고객을 희생시켰다”는 비판을 받았습니다.
- 이는 2010년 미국 상원 청문회 조사로 이어졌고, 블랭크파인이 직접 청문회에 출석해 증언하며 대중적 공분을 사기도 했습니다. 골드만삭스는 이후 미국 증권거래위원회(SEC)에 5억 5,000만 달러의 합의금을 지급했습니다.
▷ 결과적으로 골드만삭스의 사례는 냉혹할 정도의 시가평가와 기민한 헤지가 위기 시 기관의 생존을 담보하는 가장 강력한 무기임을 증명하는 동시에, 월스트리트 금융공학의 도덕적 해이를 상징하는 대표적 사건으로 금융사에 기록되었습니다.
<< 같은 부류 Post(‘전설로 떠나는 월가의 영웅’) 바로가기 >>
베스트셀러 [‘생존 지능‘] ✈ 책으로 읽기를 권장합니다.