부에 이르는 가장 단순한 길-2
10월 28, 2026
저자(Author) : JL 콜린스(J. L. Collins)
▩ 개 요
‘JL 콜린스(J. L. Collins)’의 ‘부에 이르는 가장 단순한 길-2(The Simple Path to Wealth)’은 저자가 자신의 딸에게 경제적 독립과 올바른 돈 관리법을 편지 형태로 설명해 준 글을 바탕으로 쓴 책입니다. 복잡하고 화려한 금융 기술이나 전문 용어 대신, 누구나 실천할 수 있는 가장 직관적이고 확실한 ‘재정적 자유’의 청사진을 제시합니다.

▩ 주 제
1. 돈을 바라보는 관점: ‘빌어먹을 돈(F-You Money)’과 진정한 자유
저자가 정의하는 부의 목적은 고급 차를 몰거나 호화로운 저택에 사는 것이 아닙니다. 돈의 진정한 가치는 ‘자유(Freedom)’를 사는 데 있습니다. 원하지 않는 일자리, 부당한 대우, 비윤리적인 요구를 받을 때 언제든 거부하고 떠날 수 있는 힘, 즉 ‘F-You Money’를 확보하는 것이 핵심입니다. 이를 위해 저자는 수입보다 적게 쓰는 단순한 생활을 유지하고, 빚을 피하며, 남는 돈을 저축해 미래의 자유를 사라고 강조합니다.
2. 빚은 부의 적: 고금리 부채의 근절
투자를 논하기 전, 가장 먼저 해결해야 할 장애물은 ‘빚’입니다. 특히 신용카드 부채와 같은 고금리 부채는 재정적 자유를 갉아먹는 치명적인 독입니다. 저자는 빚을 결코 정상적이거나 당연한 삶의 방식으로 받아들이지 말라고 경고하며, 모든 가용 자금을 동원해 고금리 부채부터 최우선으로 청산해야 한다고 역설합니다.
3. 부를 쌓는 단계: 저축률의 마법
투자의 성공은 뛰어난 종목 발굴 실력이 아니라 저축률에서 시작됩니다. 수입의 50% 이상을 저축할 수 있다면 재정적 독립에 도달하는 기간을 획기적으로 줄일 수 있습니다. 저축한 돈은 소비를 참은 결과물이 아니라, 스스로 일하며 수익을 낳는 ‘작은 직원’들이 됩니다.
4. 핵심 투자 전략: 초저비용 전체 시장 인덱스 펀드
저자의 투자 철학은 매우 단순하고 명쾌합니다.
- 개별 주식 매매와 펀드 매니저 불신: 월스트리트 전문가를 포함해 그 누구도 장기적으로 시장을 지속해서 이길 수 없습니다. 높은 수수료를 챙기는 액티브 펀드는 투자자의 수익을 갉아먹을 뿐입니다.
- VTSAX(미국 전체 시장 인덱스 펀드) 몰입: 미국 전체 주식 시장을 담은 저비용 인덱스 펀드 하나에만 투자해도 충분합니다. 미국 경제와 기업 전체의 장기적 우상향 성장에 편승하는 방식입니다.
- 단순한 포트폴리오:
- 자산 축적기(청년/사회초년생): 100% 전체 시장 인덱스 펀드(주식)에 투자해 성장을 극대화합니다.
- 자산 보존기(은퇴 직전/은퇴자): 포트폴리오의 일부에 채권 펀드를 편입해 변동성을 완화합니다.
5. 시장 폭락에 대처하는 자세: 아무것도 하지 말 것
시장은 필연적으로 폭락과 조정을 겪습니다. 저자는 시장 붕괴를 예견하고 피하려는 ‘마켓 타이밍(Market Timing)’은 불가능하다고 단언합니다. 폭락장에 대처하는 유일하고 올바른 방법은 ‘가만히 있는 것(Do nothing)’입니다. 시장의 출렁임은 경제가 성장하는 과정에서 지불해야 하는 입장료일 뿐이며, 주식을 팔지 않는 한 손실은 확정되지 않습니다. 폭락장이야말로 우량 자산을 헐값에 매수할 기회입니다.
6. 자산 유지와 인출: 4%의 법칙
경제적 독립을 달성한 후에는 축적된 자산에서 매년 4% 안팎을 인출해 생활비로 사용하는 ‘4%의 법칙’(Trinity Study 기반)을 활용합니다. 이 비율을 지키면 원금을 거의 소진하지 않고 평생 자산을 유지하며 살 수 있습니다.

▩ 결 론
이 책 ‘부에 이르는 가장 단순한 길-2’이 전하는 메시지는 한 문장으로 요약됩니다. “수입보다 덜 쓰고, 남은 돈은 저비용 전체 시장 인덱스 펀드에 넣어 묻어둔 뒤, 시장의 소음에 흔들리지 말고 본업과 삶을 즐겨라.”
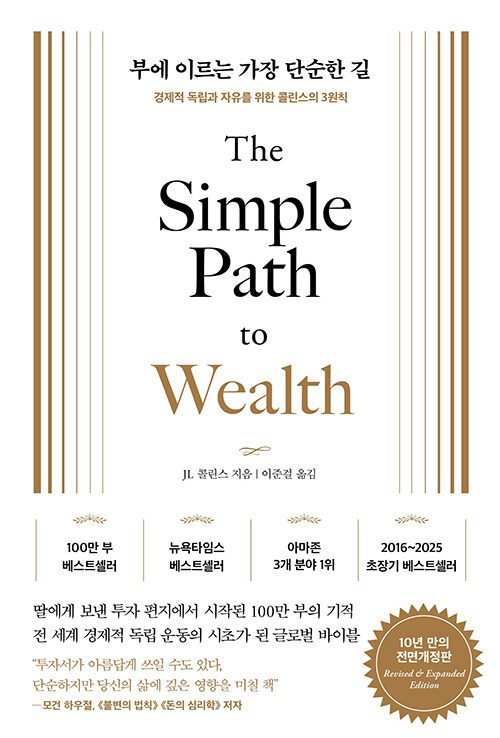
▩ Contents <<< [부에 이르는 가장 단순한 길-2]
- 투자자를 위한 짧은 우화 | 수도승과 대신
- 당신의 투자 여정을 시작하며
- 돈의 주인이 되기 위한 3가지 원칙
- 삶에 대한 선택권과 거절할 힘을 갖기 위하여
- 상황은 변해도 원칙은 변하지 않는다
- 예측에 대한 중요한 참고 사항
1부. 흔들림 없는 투자자가 되기 위하여
- 1. 빚부터 갚아라
- 2. ‘독립 자금’이 필요한 이유
- 3. 누구나 경제적 독립을 할 수 있다
- 4. 부자들의 생각법
- 5. 투자하기 좋은 타이밍이란 없다
2부. 투자는 단순할수록 강력해진다
- 6. 대규모 시장 붕괴는 반드시 온다
- 7. 주식시장은 끊임없이 상승한다
- 8. 대다수가 주식시장에서 돈을 잃는 이유
- 9. 폭락장에서 살아남는 법
- 10. 단순한 투자법이 가장 강력한 이유
- 11. 우리는 워런 버핏이 아니기 때문에
- 12. 요동치는 시장의 방패, 채권
- 13. 달걀을 전부 바구니에 담고 잊어버려라
- 14. 자산 배분 전략의 기본 원칙
- 15. 해외 투자를 하지 않는 3가지 이유
- 16. 은퇴 펀드, 가장 단순하게 부를 이루는 길
- 17. 저비용 인덱스펀드를 선택하라
- 18. 뱅가드를 추천하는 이유
- 19. 실전 투자 사례 연구
- 20. 내 돈의 최고관리자는 바로 나다
3부. 시장의 소음을 차단하고 중심을 잡는 법
- 21. 잭 보글, 그리고 인덱스펀드에 대한 비판
- 22. 시장을 이길 수 있다는 오만을 버려라
- 23. 정액분할투자를 권하지 않는 이유
- 24. 주식 전문가가 되어 TV에 출연하는 법
- 25. 주식시장의 사기꾼들
4부. 경제적 독립을 이룬 뒤 해야 할 일
- 26. 마르지 않는 4퍼센트 인출률의 법칙
- 27. 자신만의 인출 전략 세우기
- 28. 사회보장연금은 없다고 생각하라
- 29. 억만장자처럼 기부하는 법
투자자를 위한 당부
- 사회 초년생을 위한 10년 투자 조언
- 자유, 돈으로 살 수 있는 가장 값진 것
- 위기는 언제든 다시 온다
- 최종 점검
- 자주 하는 질문
▩ 인용글(Quoted Passage) <<< [부에 이르는 가장 단순한 길-2]
▶ 4% 법칙
JL 콜린스가 《부에 이르는 가장 단순한 길》에서 강조한 ‘4% 법칙’은 은퇴 후 축적된 자산이 고갈되지 않으면서 매년 생활비를 인출할 수 있는 안전 인출률(Safe Withdrawal Rate, SWR)의 기준선입니다.
1. 4% 법칙의 기원과 작동 원리
이 법칙은 1998년 미국 트리니티 대학교의 재무학 교수 3인(쿨리, 허버드, 월츠)이 발표한 이른바 ‘트리니티 연구(Trinity Study)’에 기반을 두고 있습니다. (최초 개념은 1994년 재무설계사 윌리엄 벤겐이 제시했습니다.)
- 매년 4%를 ‘새로’ 계산하는 것이 아님: 4% 법칙에서 흔히 발생하는 오해는 매년 잔고의 4%를 꺼내 쓴다는 생각입니다. 실제 규칙은 은퇴 첫해에 총 순자산의 4%를 인출하고, 이듬해부터는 전년도 인출액에 물가상승률(CPI)만큼만 더해 인출하는 구조입니다.
- 예시: 은퇴 시점 자산이 10억 원이라면 1년 차에 4,000만 원(4%)을 인출합니다. 만약 그해 인플레이션이 3%였다면, 2년 차 인출액은 시장 등락과 무관하게 4,120만 원($4,000만 원 \times 1.03$)이 됩니다.
- 연구 조건 및 성공률 기준:
- 자산 배분: 미국 대형주(S&P 500)와 중기 우량 회사채를 다양한 비율(주식 50~100%, 채권 0~50%)로 구성.
- 기간: 1926년부터 미국 시장의 30년 은퇴 구간들을 전수 시뮬레이션(백테스팅).
- 결과: 주식 75%·채권 25% 또는 주식 50%·채권 50% 포트폴리오 기준, 30년 동안 포트폴리오가 0원이 되지 않고 살아남을 확률이 95~98%에 달했습니다. 대부분의 시나리오에서는 30년 뒤 원금이 소진되기는커녕 최초 자산보다 훨씬 불어나 있었습니다.
2. 4% 법칙의 현실적인 한계와 맹점
트리니티 연구는 훌륭한 나침반이지만, 현실 세계에 그대로 기계적으로 적용하기에는 몇 가지 뚜렷한 한계가 존재합니다.
① 수익률 순서 위험 (Sequence of Returns Risk, SRR)
4% 법칙의 성패를 가르는 가장 치명적인 변수는 은퇴 직후 초기의 시장 상황입니다.
- 30년 전체의 평균 수익률이 아무리 높아도, 은퇴 후 첫 3~5년 사이에 대폭락장(예: 1929년 대공황, 2008년 금융위기)이 오면 원금이 크게 줄어든 상태에서 고정 생활비를 꺼내 쓰게 되므로 포트폴리오의 회복 탄력성이 영구적으로 훼손됩니다.
- 트리니티 연구에서 실패했던 소수의 2~5% 사례는 예외 없이 은퇴 직후 극심한 약세장과 고물가가 동시에 닥쳤던 구간이었습니다.
② 조기 은퇴자(FIRE족)의 은퇴 기간 불일치
- 트리니티 연구는 만 60~65세에 은퇴해 사망 전까지의 기간을 30년으로 설정했습니다.
- 30대나 40대에 조기 은퇴하여 은퇴 생활이 40~50년 이상 지속되어야 하는 조기 은퇴자에게 4%는 고갈 위험이 큽니다. 시뮬레이션 기간을 40~50년으로 늘릴 경우 성공률이 떨어지므로, 학계와 전문가들은 통상 3.25% ~ 3.5% 수준으로 인출률을 낮출 것을 권장합니다.
③ 세금, 거래 비용, 자산 관리 수수료 미반영
연구의 데이터는 단순 지수 수익률을 기준으로 산출되었기 때문에 실제 자산 매도 시 발생하는 자본이득세, 배당소득세, 건강보험료 산정 변화, 계좌 운용 수수료 등이 충분히 감안되지 않았습니다. 실질 순인출 가능액은 4%보다 줄어들 수 있습니다.
④ 미국 역사적 예외주의 (US Exceptionalism)
트리니티 연구는 20세기 글로벌 패권국으로 부상하며 세계에서 가장 높은 자본 성장을 이룬 미국의 역사적 데이터에만 의존합니다. 글로벌 다른 선진국(영국, 일본, 유럽 등)의 20세기 데이터를 대입하면 4% 인출률의 성공률은 70~80% 밑으로 떨어지며, 안전 인출률은 3% 초반대로 수렴합니다.
3. JL 콜린스와 현대 금융 전문가들의 보완책
JL 콜린스는 이러한 한계를 알고 있기에 책에서 4%를 절대적인 법칙이 아닌 ‘유연한 가이드라인’으로 삼아야 한다고 강조합니다.
- 지출의 유연성(Flexibility): 폭락장이 찾아오면 기계적으로 물가상승률을 반영해 인출하지 않고, 여행이나 소비를 줄여 인출률을 3%대로 일시적으로 낮춥니다.
- 소액의 부수입(Side Hustle): 은퇴 후에도 취미 활동이나 가벼운 아르바이트로 생활비의 10~20%만 충당해도 포트폴리오 고갈 위험은 극적으로 제거됩니다.
- 현금 쿠션(Cash Cushion): 1~2년 치 생활비를 안전한 단기 채권이나 현금성 자산으로 따로 떼어두어, 약세장에 주식을 강제로 헐값 매도하지 않도록 방어막을 칩니다.
<< 같은 부류 Post(‘부에 이르는 가장 단순한 길’) 바로가기 >>
베스트셀러 [‘부에 이르는 가장 단순한 길‘] ✈ 책으로 읽기를 권장합니다.